海报新闻记者 毕筱涵 青岛报道
一笔监管部门盯了六年的并购,如今正被“翻旧账”。
近日,京城股份公告披露,控股子公司青岛北洋天青数联智能有限公司收到证监会《立案告知书》,称北洋天青作为资产重组标的,涉嫌在重组过程中提供的信息存在虚假记载、误导性陈述或重大遗漏。
事实上,这笔交易从一开始就有“带病过关”的嫌疑。

承诺期满后业绩“翻脸”
2020年8月,京城股份宣布以2.46亿元的交易对价,收购北洋天青80%股权。
2021年5月,证监会并购重组审核委员会否决了该方案,理由为“申请人未充分披露标的资产的持续盈利能力及业绩预测的合理性,不符合《上市公司重大资产重组管理办法》第四十三条的规定”。
2021年9月,在京城股份修订与补充披露后,方案重新上会并获得通过。2022年6月,股权交割完成。
根据补充的《业绩补偿协议》,北洋天青在2020年至2024年的预测净利润分别为2747.58万元、3799.16万元、4082.97万元、4291.68万元和4551.10万元。若发生实际利润数低于承诺利润数,北洋天青需承担业绩补偿现金,京城股份则需以1元总价回购对应补偿股份并予以注销。

公开数据显示,北洋天青在2020年至2024年的实际净利润分别为2858.77万元、3967.50万元、4342.56万元、4734万元、5006.63万元,完成率分别为103.96%、104.41%、105.92%、110.09%、108.84%。
五年承诺期内,北洋天青虽然业绩年年达标,但完成率始终徘徊在100%到110%之间,既不过高也不过低。
而在承诺期结束后的第一年,数据出现明显下滑。2025年,北洋天青净利润为4517.79万元,较2024年减少近500万元。2026年上半年,北洋天青营业收入为5522万元,较上年同期有所下降;净利润亏损1070万元。
在A股并购实践中,承诺期业绩精准达标、期满后迅速“变脸”的情况并不鲜见。当业绩承诺与股权对价、补偿义务等内容直接挂钩时,标的方往往有强烈的动机通过提前确认收入、延后确认成本等方式修饰业绩。
地雷,或许早已埋下。
“双向奔赴”的并购交易
那么,这笔并购为何会发生?要理解这个问题,需要回到更早的时候。
京城股份前身为北人印刷机械,1993年在香港联合交易所H股上市,1994年在上海证券交易所A股上市。2018-2019年,公司连续两年归母净利润为负值,触发A股退市风险警示。2020年,公司决定跨界收购北洋天青。
 图片来源:京城股份
收购一家与既有产业链协同效应并不显著的机器人与自动化装备企业,一方面是用标的公司的利润改善上市公司的财务报表。2022年至2024年,京城股份的营业收入持续增长,同比增速分别为16.03%、2.42%、17.32%;2024年,京城股份的归母净利润为747.70万元,但扣非归母净利润仍亏损555.65万元。这意味着,如果没有北洋天青贡献的利润,京城股份的财务面貌会更加难看。
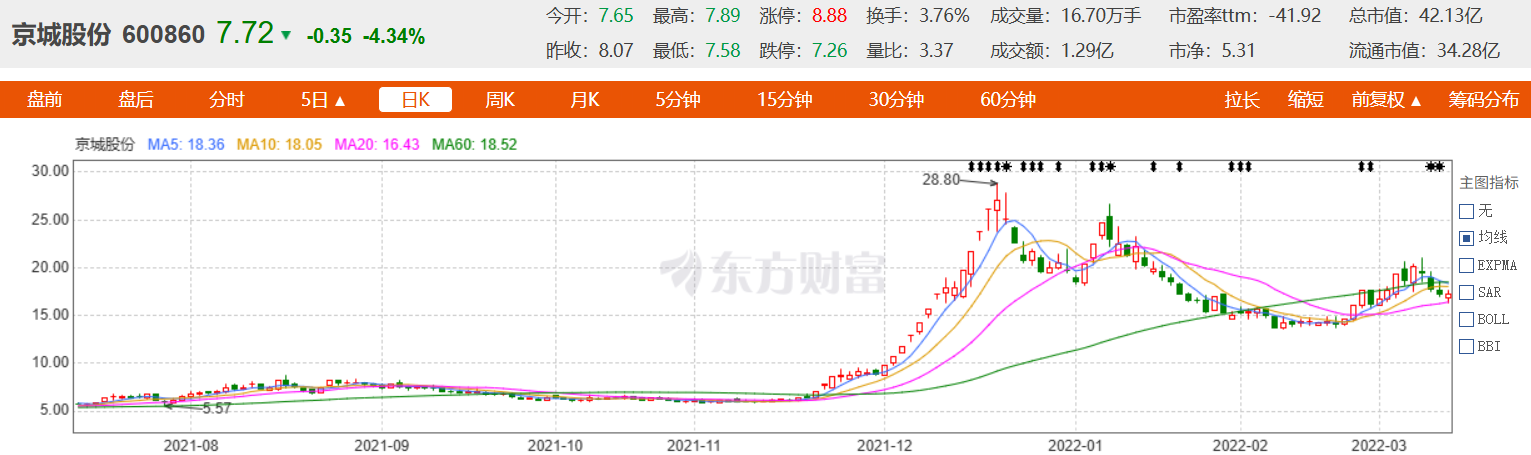
另一方面是为资本市场讲述一个“智能制造+氢能”的新故事,稳定资本市场。2020年8月,京城股份股票复牌后首日涨停;2021年末,京城股份股价从6元左右涨至28.8元,股价增长接近400%。
对北洋天青而言,这笔交易带来的是2.46亿元对价里的现金部分可即时落袋,股份部分可在锁定期届满后可逐步减持套现,此外还有超额业绩奖励。
立案背后的隐藏风险
从目前情况看,重组阶段所披露的信息是否存在虚假,承诺期内业绩是否真实达标,可能成为证监会调查的重要方向。
若最终认定重组信息存在虚假记载,京城股份或将面临1.69亿元商誉减值。2026年上半年,公司营业收入同比下降4.15%,归母净利润亏损6263万元,业绩已然承压。若再叠加商誉减值,全年亏损幅度可能远超市场预期。
同时,投资者索赔风险亦不容忽视。尽管本次立案对象为子公司北洋天青而非上市公司京城股份,但若认定京城股份应对子公司的信披违规承担连带责任,则2022年因该重组买入京城股份股票并持有至今的投资者,理论上具备提起证券虚假陈述民事赔偿诉讼的基础。
值得注意的是,在该立案消息披露当晚,除京城股份外,*ST九鼎、康芝药业、中铁装配等四家主体也均因涉嫌信息披露违法违规被立案调查,一定程度上传递出监管层的集中执法信号。
(文章内容仅供参考,不构成投资意见。)
免责声明:以上数据来源于天眼查等平台,相关内容仅为传递更多信息之目的,不代表本网观点,亦不代表本网站赞同其观点或证实其内容的真实性。如有侵权请联系0531-85193563。
本文来源:海报新闻